
Dans le secteur bancaire, les conseillers en agence font face à une injonction paradoxale. D'un côté, des objectifs commerciaux ambitieux : placements, crédits immobiliers, assurances. De l'autre, un cadre réglementaire de plus en plus strict : devoir de conseil, conformité MIF II, lutte anti-blanchiment, protection des données.
C'est ce double défi qui a poussé une banque régionale française à repenser son approche de formation à la gestion de la relation client. Le constat de départ était clair : les formations compliance étaient perçues comme des obligations administratives, et les formations commerciales restaient trop théoriques pour changer les pratiques en rendez-vous.
Le directeur de la formation résumait le problème ainsi : « Nos conseillers passent deux journées par an en formation compliance, puis retournent en agence et font exactement comme avant. Pas par mauvaise volonté, mais parce qu'entre la théorie et la pratique en rendez-vous, il y a un gouffre. »
Un audit croisé (mystère shoppers + analyse des dossiers) a révélé trois zones de fragilité :
La découverte client insuffisante. La plupart des conseillers expédiaient la phase de découverte avant de présenter un produit. Les questions étaient techniques (situation financière, revenus) mais rarement orientées vers les projets de vie du client. L'écoute active était sacrifiée au profit de l'argumentaire produit.
Le conseil non documenté. Même quand le conseil était pertinent, la traçabilité réglementaire était insuffisante. Une part importante des dossiers de placement présentait des lacunes dans la documentation du profil de risque du client : un risque réglementaire majeur.
La gestion des objections et du refus. Face à un client hésitant, les conseillers oscillaient entre deux extrêmes : insistance commerciale agressive (risque de vente forcée) ou abandon trop rapide (opportunité perdue). La capacité à gérer les situations difficiles (ici, la résistance à l'achat) manquait de finesse.
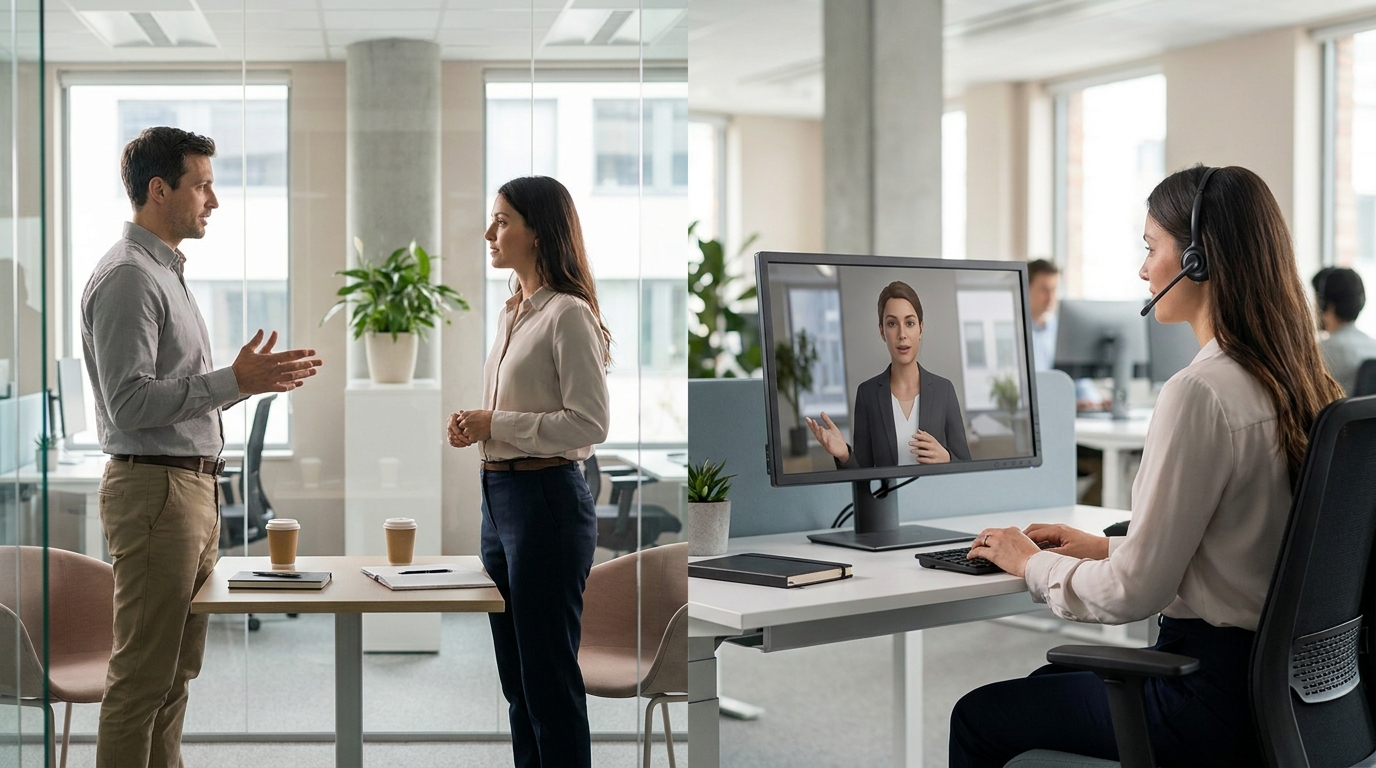
La banque a déployé un programme de mise en situation par IA ciblant spécifiquement les compétences de rendez-vous client. L'approche combinait pratique conversationnelle et conformité réglementaire dans les mêmes scénarios.
Les scénarios ont été conçus pour refléter les moments clés du métier de conseiller bancaire :
Le premier rendez-vous d'un nouveau client qui transfère ses comptes depuis une autre banque. L'épargne placement pour un client au profil prudent qui hésite entre livret A et assurance-vie. La renégociation de crédit immobilier d'un client bien informé par les comparateurs en ligne. Le client mécontent de frais bancaires qui menace de partir à la concurrence. Le client vulnérable (personne âgée, difficultés financières) où le devoir de conseil est particulièrement critique.
Chaque scénario intégrait des points de contrôle conformité : le conseiller devait poser les bonnes questions, documenter le profil de risque, et adapter sa recommandation au profil du client, tout en maintenant une relation commerciale fluide.
Le parcours suivait une logique de compétences fondamentales progressives :
Semaines 1-2 : Maîtrise de la découverte client (3 sessions). Semaines 3-4 : Argumentation produit et conformité (3 sessions). Semaines 5-6 : Gestion des objections et négociation (3 sessions). Semaines 7-8 : Scénarios complexes et clients vulnérables (3 sessions).
Les sessions de 5 minutes étaient complétées par des débriefings structurés, avec une évaluation des compétences sur une grille double : qualité relationnelle et conformité réglementaire.
Un meilleur taux de closing sur les produits d'épargne et d'assurance. L'amélioration la plus significative concernait les rendez-vous de placement : les conseillers formés consacraient nettement plus de temps à la découverte client, ce qui se traduisait par des recommandations mieux ciblées et un taux d'acceptation supérieur.
Une meilleure conformité réglementaire sur la documentation des dossiers. La part de dossiers conformes a nettement progressé, réduisant considérablement le risque réglementaire. Les contrôles internes ont confirmé une amélioration qualitative des profils de risque documentés.
Moins de réclamations clients liées à un défaut de conseil. Les clients reçus par les conseillers entraînés se déclaraient mieux informés et plus confiants dans les recommandations reçues.
Un retour sur investissement positif, évalué en intégrant le chiffre d'affaires additionnel généré, la réduction des coûts de non-conformité et l'économie sur les formations présentielles. Pour une analyse détaillée des méthodologies de calcul, consultez notre guide sur le calcul du ROI des programmes de formation.
Traditionnellement, les formations compliance et les formations commerciales sont des univers séparés. Ici, chaque scénario exigeait du conseiller qu'il soit à la fois commercial et conforme. Cette approche intégrée a permis aux conseillers de comprendre que la conformité n'est pas un frein à la vente, mais un levier de confiance client.
Les avatars IA étaient calibrés sur des profils clients réels : le cadre supérieur pressé qui veut « aller vite », le retraité méfiant qui a été « échaudé » par un mauvais placement, le jeune couple primo-accédant submergé par la complexité du crédit immobilier. La communication devait s'adapter à chaque profil.
Les directeurs d'agence disposaient de tableaux de bord par conseiller : nombre de sessions réalisées, progression sur chaque compétence, points de vigilance. Cela permettait des débriefings ciblés lors des réunions d'équipe hebdomadaires.
Le format microlearning (5 minutes sur smartphone entre deux rendez-vous) a levé la principale barrière à la formation : le temps. La très grande majorité des conseillers ont réalisé l'intégralité du programme, bien au-delà de ce qu'obtiennent habituellement les modules e-learning traditionnels.
Cette étude de cas confirme que la pédagogie par la pratique est particulièrement adaptée au secteur bancaire, où la qualité de la relation client impacte directement le chiffre d'affaires et la conformité.
Trois principes ressortent. D'abord, ne jamais séparer formation commerciale et formation compliance : ce sont les deux faces de la même compétence. Ensuite, privilégier la répétition espacée sur les situations les plus impactantes plutôt que des formations intensives annuelles. Enfin, outiller les managers pour qu'ils transforment les données de formation en coaching individuel.
Le secteur bancaire est en pleine transformation digitale, et la relation en agence reste un avantage concurrentiel décisif pour les banques régionales. Investir dans la qualité de cette relation, c'est investir dans la fidélisation et la conformité, les deux piliers de la pérennité.
Vous souhaitez déployer un programme similaire pour vos conseillers ? Découvrez Face Up et créez vos propres scénarios bancaires.