Hoe een regionale bank de naleving van regelgeving en de closingratio van haar adviseurs verbeterde met training via AI-simulatie
De dubbele uitdaging van bankadviseurs: verkopen en beschermen
In de banksector staan adviseurs in de kantoren voor een paradoxale opdracht. Enerzijds ambitieuze commerciële doelstellingen: beleggingen, hypothecaire kredieten, verzekeringen. Anderzijds een steeds strenger regelgevend kader: zorgplicht bij het advies, naleving van MiFID II, antiwitwasbestrijding, gegevensbescherming.
Die dubbele uitdaging bracht een Franse regionale bank ertoe haar aanpak van training in klantrelatiebeheer te herzien. Het uitgangspunt was duidelijk: compliancetrainingen werden ervaren als administratieve verplichtingen, en commerciële trainingen bleven te theoretisch om de praktijk in klantgesprekken te veranderen.
De opleidingsdirecteur vatte het probleem zo samen: “Onze adviseurs volgen elk jaar twee dagen compliancetraining, gaan dan terug naar het kantoor en doen precies hetzelfde als voordien. Niet uit onwil, maar omdat er tussen de theorie en de praktijk in een klantgesprek een enorme kloof gaapt.”
De gap-analyse: waar zaten de problemen?
Een gekruiste audit (mystery shoppers + analyse van de dossiers) bracht drie kwetsbare zones aan het licht:
Onvoldoende behoefteanalyse bij de klant. De meeste adviseurs werkten de verkenningsfase snel af voordat ze een product voorstelden. De vragen waren technisch (financiële situatie, inkomen), maar zelden gericht op de levensprojecten van de klant. Actief luisteren werd opgeofferd aan de productargumentatie.
Ongedocumenteerd advies. Zelfs wanneer het advies relevant was, schoot de traceerbaarheid voor de regelgever tekort. Een aanzienlijk deel van de beleggingsdossiers vertoonde leemten in de documentatie van het risicoprofiel van de klant: een groot regelgevingsrisico.
Omgaan met bezwaren en weigering. Tegenover een aarzelende klant schommelden de adviseurs tussen twee uitersten: agressief commercieel aandringen (risico op opgedrongen verkoop) of te snel opgeven (gemiste kans). Het vermogen om met moeilijke situaties om te gaan (hier: koopweerstand) miste finesse.
Het programma: training met scenario's van bankgesprekken
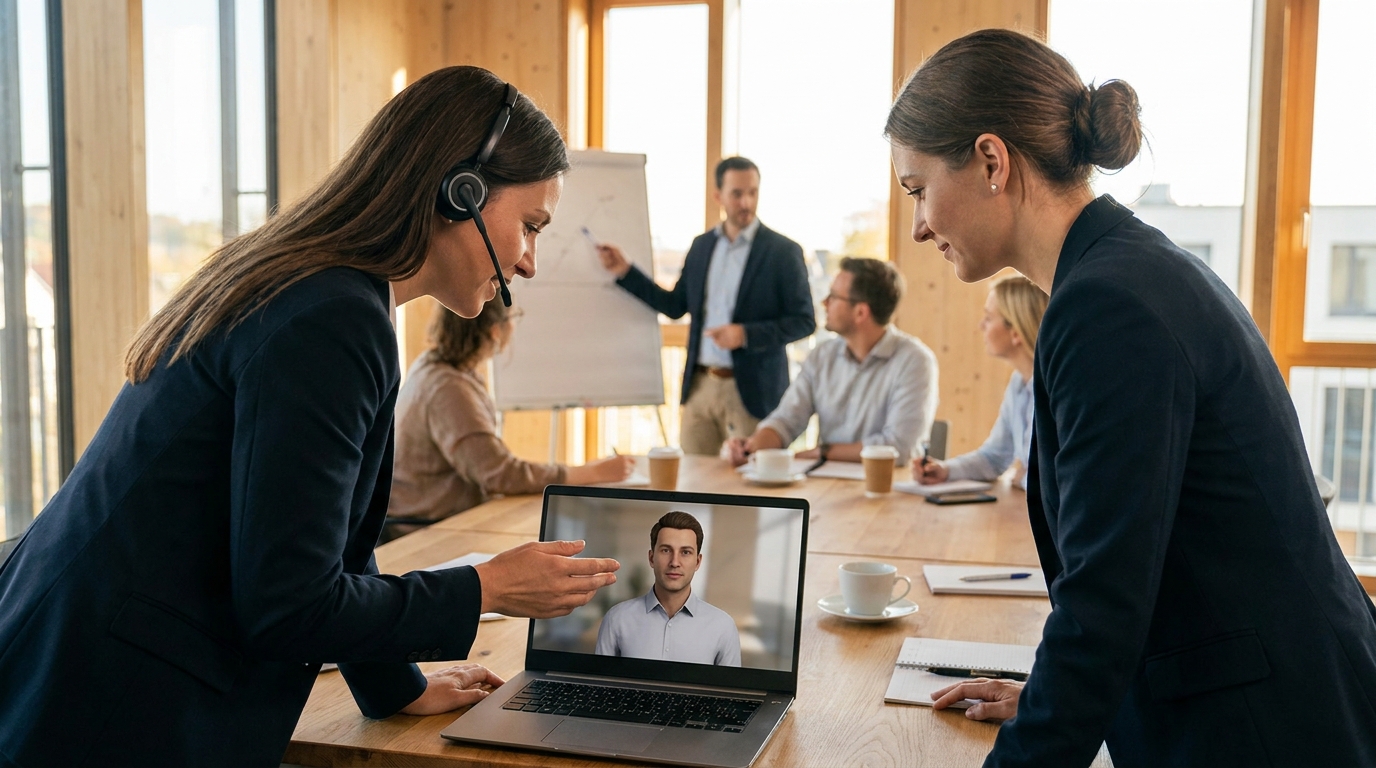
De bank rolde een programma van praktijksimulaties met AI uit, specifiek gericht op vaardigheden in klantgesprekken. De aanpak combineerde gespreksoefening en naleving van de regelgeving in dezelfde scenario's.
5 scenario's die het volledige klanttraject dekken
De scenario's werden ontworpen om de sleutelmomenten in het werk van een bankadviseur te weerspiegelen:
Het eerste gesprek met een nieuwe klant die zijn rekeningen van een andere bank overzet. Sparen en beleggen voor een voorzichtige klant die twijfelt tussen een gereglementeerde spaarrekening (livret A) en een levensverzekering. De heronderhandeling van een hypothecair krediet met een klant die zich goed heeft geïnformeerd via online vergelijkingssites. De klant die ontevreden is over bankkosten en dreigt naar de concurrent te gaan. De kwetsbare klant (een oudere persoon, iemand met financiële moeilijkheden) bij wie de zorgplicht bij het advies bijzonder cruciaal is.
Elk scenario bevatte compliancecontrolepunten: de adviseur moest de juiste vragen stellen, het risicoprofiel documenteren en zijn aanbeveling afstemmen op het profiel van de klant, terwijl hij een vlotte commerciële relatie behield.
Een progressief programma over 8 weken
Het traject volgde een logica van progressieve basisvaardigheden:
Week 1-2: de behoefteanalyse beheersen (3 sessies). Week 3-4: productargumentatie en compliance (3 sessies). Week 5-6: omgaan met bezwaren en onderhandelen (3 sessies). Week 7-8: complexe scenario's en kwetsbare klanten (3 sessies).
De sessies van 5 minuten werden aangevuld met gestructureerde debriefs, met een evaluatie van vaardigheden op een dubbel raster: relationele kwaliteit en naleving van de regelgeving.
De waargenomen resultaten
Een betere closingratio voor spaar- en verzekeringsproducten. De grootste verbetering zat in de beleggingsgesprekken: de getrainde adviseurs besteedden duidelijk meer tijd aan de behoefteanalyse, wat leidde tot beter gerichte aanbevelingen en een hogere acceptatiegraad.
Een betere naleving van de regelgeving in de documentatie van de dossiers. Het aandeel conforme dossiers steeg duidelijk, wat het regelgevingsrisico aanzienlijk verkleinde. Interne controles bevestigden een kwalitatieve verbetering van de gedocumenteerde risicoprofielen.
Minder klachten van klanten over gebrekkig advies. Klanten die door de getrainde adviseurs werden ontvangen, gaven aan zich beter geïnformeerd te voelen en meer vertrouwen te hebben in de aanbevelingen die ze kregen.
Een positief rendement op investering, berekend op basis van de gegenereerde extra omzet, de lagere kosten van non-compliance en de besparing op klassikale trainingen. Raadpleeg voor een gedetailleerde analyse van de berekeningsmethoden onze gids over het berekenen van de ROI van trainingsprogramma's.
Wat het verschil maakte
Compliance en commercie in dezelfde oefening
Traditioneel zijn compliancetrainingen en commerciële trainingen gescheiden werelden. Hier vroeg elk scenario van de adviseur dat hij tegelijk commercieel en conform handelde. Dankzij die geïntegreerde aanpak begrepen de adviseurs dat compliance geen rem op de verkoop is, maar een hefboom voor klantvertrouwen.
Realistische klantpersona's
De AI-avatars waren afgestemd op echte klantprofielen: de gehaaste senior manager die “snel wil gaan”, de wantrouwige gepensioneerde die zich al eens “gebrand” heeft aan een slechte belegging, het jonge koppel dat een eerste woning koopt en overweldigd wordt door de complexiteit van het hypothecair krediet. De communicatie moest zich aan elk profiel aanpassen.
Managementopvolging met de juiste tools
De kantoordirecteurs beschikten over dashboards per adviseur: aantal uitgevoerde sessies, vooruitgang per vaardigheid, aandachtspunten. Zo waren gerichte debriefs mogelijk tijdens de wekelijkse teamvergaderingen.
Het draagvlak bij de adviseurs
Het microlearning-format (5 minuten op de smartphone tussen twee gesprekken) nam de grootste drempel voor training weg: tijd. De overgrote meerderheid van de adviseurs doorliep het volledige programma, veel meer dan traditionele e-learningmodules doorgaans bereiken.
Belangrijkste lessen voor de banksector
Deze casestudy bevestigt dat leren door te oefenen bijzonder geschikt is voor de banksector, waar de kwaliteit van de klantrelatie rechtstreeks invloed heeft op de omzet en de compliance.
Drie principes springen eruit. Ten eerste: scheid commerciële training nooit van compliancetraining, het zijn twee kanten van dezelfde vaardigheid. Ten tweede: geef de voorkeur aan gespreide herhaling van de situaties met de meeste impact boven intensieve jaarlijkse trainingen. Ten slotte: geef managers de tools om trainingsgegevens om te zetten in individuele coaching.
De banksector zit midden in een digitale transformatie, en de relatie in het kantoor blijft een doorslaggevend concurrentievoordeel voor regionale banken. Investeren in de kwaliteit van die relatie is investeren in klantenbinding en compliance, de twee pijlers van een duurzame toekomst.
Wilt u een vergelijkbaar programma uitrollen voor uw adviseurs? Ontdek Face Up en maak uw eigen bankscenario's.
Van lezen naar oefenen.
Kies een echte situatie en praat met een AI-persona, via video met avatar of via een audiogesprek. 5 tot 10 minuten, zonder account, meteen een debrief.
Probeer een scenario →