De klantrelatie in de bank- en verzekeringssector
De bank- en verzekeringssector neemt een bijzondere plaats in binnen het landschap van de klantrelatie. Anders dan in het openbaar vervoer, waar de klant een vervoerbewijs of informatie komt halen, of in de retail, waar hij een product wil kopen, komt de bankklant vaak om “over zijn geld te praten”. Dat is iets intiems en beladen met emoties: angst om een verkeerde keuze te maken, wantrouwen over kosten, onrust bij beslissingen over lenen of sparen.
De medewerker of adviseur in de bank- en verzekeringssector moet dus een bijzonder kwetsbare vertrouwensrelatie beheersen. Een slecht geformuleerd advies, ervaren commerciële druk of een verkeerd begrip van de behoeften = een klant die zijn rekening opzegt, een negatieve online review plaatst of klacht indient bij de CNIL (de Franse privacytoezichthouder) of de Autorité de Contrôle Prudentiel et de Résolution (ACPR, de Franse toezichthouder voor banken en verzekeraars).
In 2025 maakt de Franse bank- en verzekeringssector een grote transformatie door: digitalisering van de dienstverlening (apps, chat, videogesprekken), grootschalige afbouw van fysieke kantoren (sluiting van kleine loketten), maar ook strengere regelgeving (DDA, de Europese richtlijn verzekeringsdistributie; AVG; witwasbestrijding). Dat vraagt van adviseurs een voortdurende ontwikkeling van hun vaardigheden om relevant te blijven tegenover digitale alternatieven (fintechs, neobanken, online makelaars).
De belangrijkste functies in de bank- en verzekeringssector
Klantadviseur particulieren in een kantoor
Belangrijkste taken:
- Een klantenportefeuille ontvangen en aan de bank binden (100 tot 500 actieve klanten, afhankelijk van de grootte van het kantoor).
- De behoeften analyseren (inkomen, vermogen, projecten, risico's).
- Passende producten voorstellen (betaalrekeningen, sparen, verzekeringen, kredieten, beleggingen).
- De prestaties van de portefeuille opvolgen en bijsturingen voorstellen.
- Kansen voor aanvullende producten herkennen en voorstellen (verzekering bij een lening, levensverzekering, beleggingen).
- De regelgeving naleven (ken-uw-klant, witwasbestrijding, DDA).
Typisch profiel: medewerkers die zijn opgeleid in financiële producten, vaak met een verzekeringsvergunning, commercieel sterk, met luistervaardigheid en geduld, eventueel geografisch mobiel.
Relationele context: uiteenlopende klanten (jonge werkenden, gepensioneerden, ondernemers, hogere inkomensgroepen), eenvoudige of complexe vragen afhankelijk van het profiel, gematigde tot hoge commerciële druk afhankelijk van de doelstellingen van het kantoor.
Klantadviseur zakelijke klanten (kmo/mkb)
Belangrijkste taken:
- Kleine en middelgrote ondernemingen, handelaars, ambachtslieden en vrije beroepen begeleiden in hun financieel beheer.
- Financieringsbehoeften analyseren (kasbeheer, investeringen, leningen, factoring).
- Passende oplossingen voorstellen (kredieten, zakelijke rekeningen, bedrijfsverzekeringen, betaalmiddelen).
- Ontwikkelingen in de regelgeving opvolgen (fiscale compliance, boekhoudnormen).
- De relatie op lange termijn uitbouwen en klanten binden.
Typisch profiel: medewerkers met zakelijke ervaring, inzicht in de uitdagingen van ondernemingen, in staat een resultatenrekening te lezen, zeer zelfstandig, met een uitgebreid netwerk.
Relationele context: deskundige klanten die toch aanvullende expertise zoeken, formelere relaties dan met particulieren, vaak grotere financiële belangen.
Vermogensbeheerder / private banker
Belangrijkste taken:
- Grote vermogens beheren (> € 250.000 aan activa).
- Strategieën voorstellen voor fiscale optimalisatie, pensioen en nalatenschap.
- Adviseren over beleggingen (aandelen, obligaties, SCPI's (Franse vastgoedfondsen), crypto, enz.).
- De uitvoering van beheermandaten opvolgen.
- De bank vertegenwoordigen bij vip-klanten.
Typisch profiel: hooggekwalificeerde medewerkers (master financiën, CFA/AMF-certificeringen), ruime ervaring, sterk commercieel inzicht en netwerkvaardigheden, beheersing van tools voor financiële modellering.
Relationele context: vermogende, veeleisende klanten die gevoelig zijn voor rendement en vertrouwelijkheid, vaak langdurige relaties van meer dan 10 jaar.
Klantadviseur in een bankcallcenter
Belangrijkste taken:
- Inkomende oproepen van klanten beantwoorden (saldovragen, overschrijvingen, blokkeringen, kredietaanvragen, enz.).
- Administratieve verzoeken afhandelen (adreswijziging, klachten, betwistingen).
- Commerciële kansen herkennen (aanvullende verkoop, aanpassing van verzekeringen).
- Complexe vragen doorverwijzen naar specialisten.
- De afhandeltijden respecteren (SLA doorgaans 5 min per oproep).
Typisch profiel: veelzijdige medewerkers die het CRM en de banksystemen beheersen, goed met druk kunnen omgaan (snelle gesprekken) en kunnen multitasken (luisteren, typen, verkopen, afhandelen).
Relationele context: klanten op afstand, eenvoudige tot complexe vragen, hoge tijdsdruk, klanttevredenheid die rechtstreeks samenhangt met snelheid en duidelijkheid.
Verantwoordelijke onthaal / kantoordirecteur
Belangrijkste taken:
- Een team van adviseurs aansturen (3 tot 15 personen, afhankelijk van de grootte van het kantoor).
- Commerciële vergaderingen leiden, doelstellingen vastleggen, prestaties opvolgen.
- Adviseurs opleiden en begeleiden bij nieuwe producten en compliance.
- De kwaliteit van de dienstverlening bewaken en klachten van klanten afhandelen.
- De bank lokaal vertegenwoordigen.
Typisch profiel: doorgewinterde medewerkers met ervaring als adviseur, sterk in leiderschap en communicatie, in staat commerciële en operationele kpi's te sturen.
Relationele context: leidinggeven aan mensen onder druk, vip-klanten bij ernstige klachten, externe vertegenwoordiging.
De belangrijkste competenties in de bank- en verzekeringssector
1. Grondige kennis van producten en regelgeving
De uitdaging: klanten verwachten echte expertise, het vermogen om complexe producten uit te leggen en de zekerheid dat de adviseur de wet kent.
Vereiste competenties:
- Volledige beheersing van het productgamma (rekeningen, kredieten, verzekeringen, sparen, beleggingen).
- Inzicht in de regelgeving (DDA – informatieplicht over verzekeringen, AVG, witwasbestrijding, PSD2-compliance).
- Complexe zaken in eenvoudige taal kunnen uitleggen.
- Voortdurend bijblijven (nieuwe producten, wijzigingen in de regelgeving).
Concreet voorbeeld: een klant vraagt “Welke verzekering bij mijn lening raadt u mij aan?” De adviseur moet:
- De DDA en de bijbehorende informatie- en adviesplicht kennen.
- De verschillen uitleggen (dekkingen, eigen risico, wachttijden) zonder jargon.
- Het aanbod voorstellen dat past bij het risicoprofiel van de klant.
2. Actief luisteren en behoefteanalyse
De uitdaging: bankklanten zijn bang dat hun nutteloze producten worden “aangesmeerd”. Vertrouwen ontstaat wanneer de adviseur laat zien dat hij echt luistert.
Vereiste competenties:
- Gestructureerd vragen stellen om de werkelijke situatie te begrijpen (inkomsten, uitgaven, project, spaarhorizon).
- Herformuleren om het begrip te bevestigen.
- Niet oordelen bij gevoelige persoonlijke situaties (schulden, financiële problemen).
- Prioriteren: eerst de primaire behoefte behandelen voordat secundaire kansen worden verkend.
Concreet voorbeeld: een klant zegt “Ik wil € 50.000 beleggen.” De adviseur mag niet antwoorden met “Hier is ons beste beleggingsproduct.” Hij moet eerst vragen:
- “Wanneer denkt u dit geld te gebruiken?”
- “Is het voor een specifiek project of om op lange termijn te sparen?”
- “Heeft u al een levensverzekering of een PEA (Frans aandelenspaarplan)?”
- “Wat is uw risicoprofiel?”
En pas daarna een voorstel doen op basis van de antwoorden.
3. Adviserend verkopen beheersen (vs. transactioneel verkopen)
De uitdaging: in de bank- en verzekeringssector is het model verschoven van “producten verkopen” naar “oplossingen verkopen”. Dat vraagt een andere houding: de klant staat centraal, niet het product.
Vereiste competenties:
- Een volledige diagnose vóór elke aanbeveling.
- De oplossing helder onderbouwen: “Op basis van wat u mij vertelde, stel ik u voor…”
- Bezwaren behandelen zonder agressiviteit (“Het is duur” → “Dit zijn de werkelijke kosten per maand en dit krijgt u er aan dekking voor terug”).
- Opvolging na de verkoop: nagaan of de oplossing werkt en zo nodig bijsturen.
Concreet voorbeeld: bezwaar van de klant: “Uw levensverzekering is te duur (2% kosten).” Antwoord van de adviseur:
- “Ik begrijp uw bezorgdheid. Op € 50.000 is dat € 1.000 per jaar. Laten we samen bekijken of het rendement die kosten rechtvaardigt en of er andere alternatieven zijn.”
- “In vergelijking met onze concurrenten liggen onze kosten in het midden (1,5 tot 2,5%), maar ons rendement van vorig jaar heeft dat gecompenseerd, met netto +2,3% als resultaat.”
- “Als u liever minder kosten betaalt, stel ik u een oplossing voor met een lager rendement maar ook lagere kosten.”
4. Empathie bij gevoelige situaties
De uitdaging: klanten vertrouwen persoonlijke informatie toe (inkomen, schulden, familieproblemen, angsten). De adviseur moet daar menselijk mee omgaan.
Vereiste competenties:
- Welwillendheid tegenover onrust (een klant die gestrest is door een hypotheek, angst voor een beleggingsbeslissing).
- Neutraliteit bij moeilijke situaties (overmatige schuldenlast, relatieproblemen die de financiën beïnvloeden).
- Hulp kunnen aanbieden (budgetadvies, doorverwijzing naar specialisten, aangepaste financiering).
- Vertrouwelijkheid en absoluut respect.
Concreet voorbeeld: een klant komt zichtbaar gestrest binnen: “Ik moet € 200.000 lenen voor mijn project, maar ik ben bang dat ik het niet kan terugbetalen.” De adviseur moet:
- Luisteren zonder te oordelen.
- Geruststellen: “Het is normaal dat u twijfels heeft. Laten we samen kijken wat u werkelijk aankunt en een leningstructuur vinden die bij u past.”
- Het dossier analyseren: looptijd, rente, verzekering, haalbaarheid controleren.
- Indien nodig het bedrag of de voorwaarden herzien.
5. Compliance en fraudebestrijding
De uitdaging: de regelgeving wordt strenger (AVG, witwasbestrijding, AML, FATCA). Een compliancefout = een groot juridisch risico voor de bank en voor de adviseur persoonlijk.
Vereiste competenties:
- De wettelijke verplichtingen kennen (DDA, toestemming van de klant, recht op vergetelheid, enz.).
- Signalen van fraude of witwassen herkennen (abnormale bedragen, inconsistent profiel, dringend verzoek zonder documentatie).
- Verzoeken van klanten en de onderbouwing ervan documenteren.
- Bij twijfel escaleren naar specialisten (compliance, verantwoordelijke fraudebestrijding).
Concreet voorbeeld: een klant wil een grote overschrijving (€ 100.000) naar een buitenlandse rekening doen. De adviseur moet:
- Naar de reden vragen (“Waarvoor dient deze overschrijving?”).
- Nagaan of de begunstigde legitiem is (familie, bekend bedrijf, niet de eerste keer).
- Alles documenteren in het CRM.
- Bij twijfel (abnormaal bedrag, risicovolle bestemming, nieuwe klant) escaleren.
6. Communicatie bij een crisis of klacht
De uitdaging: bankklanten kunnen erg boos zijn als er iets misgaat (foute overschrijving, betwiste kosten, een product dat niet heeft opgebracht wat verwacht werd). De adviseur moet de-escaleren.
Vereiste competenties:
- De frustratie meteen erkennen: “Ik begrijp dat u gefrustreerd bent, dit is een ernstig probleem.”
- Verantwoordelijkheid nemen (de bank niet de schuld geven, maar het probleem wel erkennen).
- Snel een oplossing voorstellen (terugbetaling van kosten, rechtzetting van de fout, compensatie).
- Documenteren om herhaling te voorkomen.
Concreet voorbeeld: een klant komt woedend binnen: “U hebt mij € 50 in rekening gebracht voor een debetstand waar ik niet om had gevraagd!” Antwoord:
- “Ik hoor uw frustratie. Dit is niet normaal en ik ga het meteen bekijken.”
- (Na controle) “U hebt gelijk, dit is een fout van onze kant. Ik betaal de € 50 terug en voeg € 25 toe als commercieel gebaar voor het ongemak. Het is geregeld.”
De opleidingsuitdagingen in de bank- en verzekeringssector
De bank- en verzekeringssector kent specifieke opleidingsuitdagingen, die samenhangen met een sterk gereguleerde omgeving die volop verandert. Wij zien de volgende belangrijkste uitdagingen:
Uitdaging 1: steeds meer regelgeving (DDA, AVG, AML)
Situatie: de regels veranderen snel en de sancties bij niet-naleving kunnen zwaar zijn.
Impact: adviseurs moeten regelmatig worden opgeleid en geëvalueerd. Een eenmalige opleiding volstaat niet meer.
Opleidingshefboom: korte, regelmatige modules (1 module van 15 min per maand) over nieuwe thema's, met een jaarlijkse certificering.
Uitdaging 2: commerciële druk vs. klantethiek
Situatie: banken leggen verkoopdoelstellingen op (aantal kredieten, ingezameld spaargeld, aanvullende producten). Tegelijk moeten ze de rechten van de klant en de regelgeving (met name de DDA) respecteren.
Impact: adviseurs zitten tussen twee vuren: “Ik moet verkopen, maar zonder de klant onder druk te zetten.” Risico: ongepaste verkoop, ontevreden klant, klachten, boetes.
Opleidingshefboom: adviserend verkopen in plaats van agressief verkopen. Laten zien dat vertrouwen zorgt voor klantentrouw op lange termijn en dus meer inkomsten oplevert dan een geforceerde verkoop.
Uitdaging 3: digitalisering en het verlies aan relevantie van kantoren
Situatie: klanten raadplegen hun rekeningen steeds vaker via de app, doen zelf hun overschrijvingen en vragen online advies via chat.
Impact: als de adviseur alleen biedt wat het digitale kanaal al doet (een saldo raadplegen, een overschrijving doen), heeft hij geen enkele meerwaarde.
Opleidingshefboom: verdere ontwikkeling van adviesvaardigheden (vermogensanalyse, fiscale optimalisatie, beleggingen, nalatenschap). De adviseur moet een expert worden, geen administratief medewerker.
Uitdaging 4: verloop en burn-out
Situatie: bankadviseurs zijn uitgeput (stress, commerciële druk, toenemende complexiteit). In sommige netwerken is het verloop hoog.
Impact: dure opleidingen, minder goede dienstverlening, verlies van trouwe klanten.
Opleidingshefboom: immersieve en ondersteunende opleiding (niet alleen “saaie e-learning”). Laten zien dat een betere voorbereiding (simulaties) = meer zelfvertrouwen = minder stress = betere prestaties.
De belangrijkste scenario's voor een effectieve opleiding in de bank- en verzekeringssector
Hier volgen voorbeelden van scenario's die een trainer zelf in Face Up kan maken om de vaardigheden van teams sneller te ontwikkelen:
Scenario 1: een klant vraagt een hypotheek aan en twijfelt aan zijn draagkracht
Situatie: Jong koppel, gezamenlijk inkomen € 60.000 per jaar, wil een woning van € 350.000 kopen. Ze zijn bang dat ze de lening niet kunnen terugbetalen.
Te oefenen competenties:
- Actief luisteren naar hun onrust.
- De werkelijke draagkracht analyseren (schuldratio's, liquiditeit, professionele situatie).
- Een geruststellend scenario voorstellen (looptijd, rente, verzekering).
- Indien nodig het project bijstellen of voorstellen om te wachten.
Scenario 2: een oudere klant vraagt een risicovolle belegging “omdat een vriend 20% rendement heeft gehaald”
Situatie: Gepensioneerde van 68 jaar, laag inkomen, vermogen van € 120.000, wil € 50.000 beleggen in techaandelen of crypto, “zoals zijn buurman die er veel aan heeft verdiend”.
Te oefenen competenties:
- Luisteren zonder te oordelen.
- Vragen stellen: “Wanneer heeft u dit geld nodig? Zou u 10% kunnen verliezen?”
- Het werkelijke risicoprofiel analyseren (gepensioneerde = doorgaans lage risicotolerantie).
- Een passend voorstel doen: “U zegt dat u sneller wilt laten groeien, maar uw werkelijke situatie vraagt eerder om zekerheid. Laten we samen kijken naar een mix: 60% obligaties, 30% stabiele aandelen, 10% groeiprofiel voor de spanning.”
Scenario 3: bezwaar over bankkosten: “U bent te duur”
Situatie: Een klant krijgt een rekeningafschrift met € 25 kosten per maand (rekeningbeheer, chequeboekjes, kaarten). Hij vergelijkt met Revolut (gratis) en vraagt: “Waarom zou ik bij u blijven?”
Te oefenen competenties:
- Het probleem erkennen (“Dat klopt, daar moeten we het over hebben”).
- De werkelijke waarde analyseren: “Van die € 25 is € 10 voor de bankdiensten (overschrijvingen, rekeningbewijs, afschriften). € 15 is optioneel. Laten we kijken of al die diensten echt bij u passen.”
- Een verlaging voorstellen (“Ik kan het chequeboekje schrappen, dat scheelt € 3”).
- Of een overstap voorstellen naar een goedkoper product als de klant echt alleen het basispakket wil.
Scenario 4: een klant betwist een slecht uitgevoerde overschrijving (geld na 5 dagen nog steeds niet aangekomen)
Situatie: Boze klant: internationale overschrijving 5 dagen geleden uitgevoerd, de begunstigde heeft niets ontvangen, de klant dreigt een zakelijke deal mis te lopen.
Te oefenen competenties:
- Onmiddellijke erkenning: “Ik begrijp dat het dringend is. Dit is ernstig voor u.”
- Snel handelen: meteen een onderzoek starten met de internationale backoffice.
- Transparant communiceren: “Een internationale termijn van 3 tot 5 dagen is normaal, maar aangezien het al 5 dagen is, zit er misschien iets vast. Ik volg het nu op en bel u binnen 2 uur terug met nieuws.”
- Compensatie als de fout bij de bank ligt: “Als het aan ons lag, bied ik u een gebaar aan.”
Scenario 5: een particuliere klant vraagt of de bank hem “vertrouwt” voor een krediet
Situatie: Klant van 50 jaar, kleine handelaar, vraagt € 30.000 krediet om zijn winkel te renoveren. Heeft nooit eerder bij de bank geleend, is licht gestrest en twijfelt.
Te oefenen competenties:
- Geruststellen: “U vraagt of wij u vertrouwen. De echte vraag is of u kunt terugbetalen op basis van uw werkelijke activiteit. Laat mij uw cijfers zien, dan bekijken we het.”
- Het dossier grondig analyseren (omzet, rentabiliteit, balans, vergelijking met de sector).
- Als het haalbaar is: “Ja, wij kunnen u vertrouwen. Dit zijn onze voorwaarden.”
- Als het riskant is: “U zit wat op het randje. Laten we wachten tot uw activiteit wat gegroeid is, of zorg voor een borg.” (Geen bot “nee”.)
Face Up inzetten voor opleidingen in de bank- en verzekeringssector
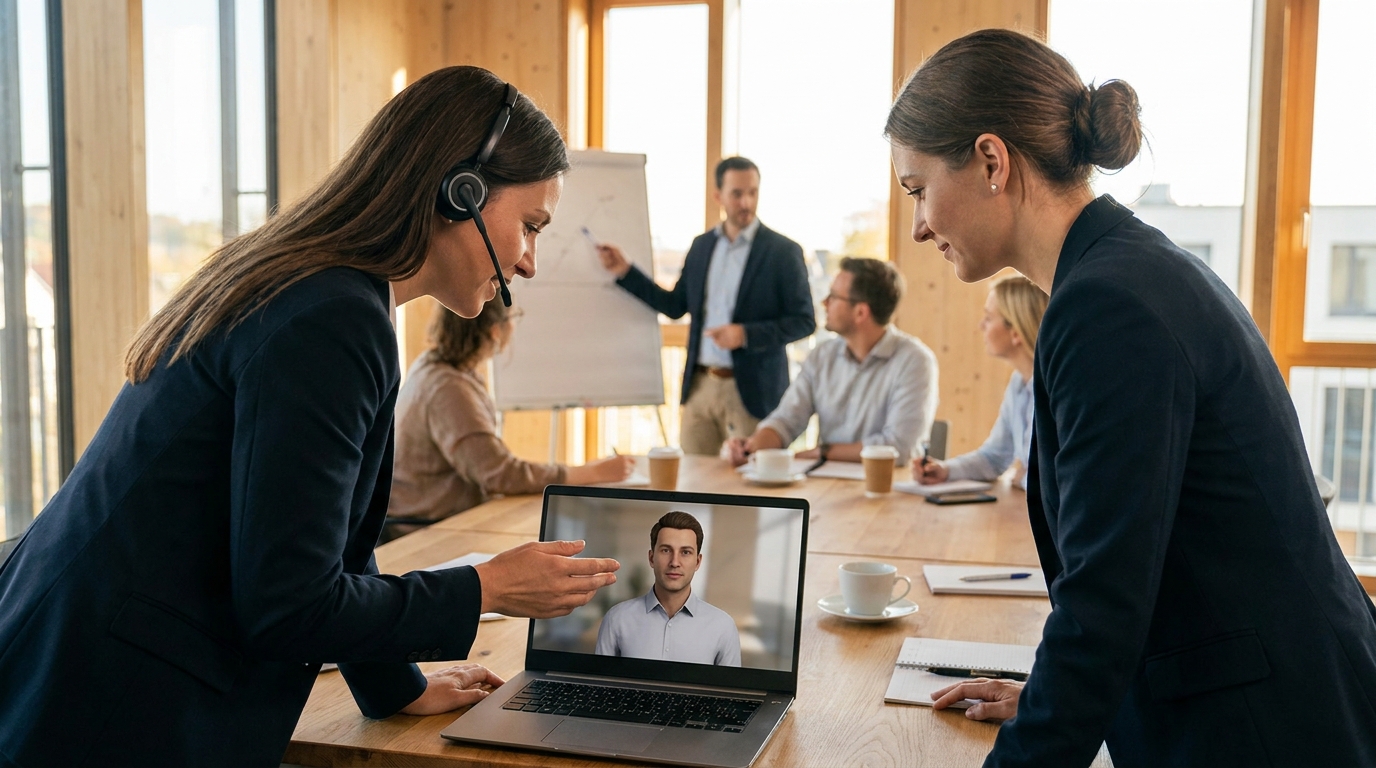
Met Face Up maakt de trainer zelf zijn simulaties voor de bank- en verzekeringssector:
- AI-avatars die typische klanten spelen: jonge eerste koper, gepensioneerde, ondernemer, vip-klant, angstige klant, agressieve klant.
- Realistische scenario's: kredietaanvraag, belegging, betwisting van kosten, overstap naar de concurrent, klacht, DDA.
- Individuele debrief na elke sessie: doelstellingen al dan niet bereikt, sterke punten, verbeterpunten, actieplan.
- Integratie met uw LMS dat compatibel is met LTI 1.3: sessies toegankelijk voor adviseurs vanuit hun leertraject, met terugkoppeling van de resultaten.
Voorbeeld van gebruik: elke adviseur oefent elke week een kort scenario (hypotheek, belegging, prijsbezwaar, klacht, enz.) en speelt het opnieuw tot de doelstellingen bereikt zijn.
Wilt u de klantrelatie en het adviserend verkopen in uw kantoren transformeren?
Met Face Up maken uw trainers AI-simulaties voor adviseurs:
- scenario's rond hypotheken,
- beleggingen,
- prijsbezwaren,
- DDA-compliance.
- Neem contact met ons op voor meer informatie via: contact@face-up.fr
Van lezen naar oefenen.
Kies een echte situatie en praat met een AI-persona, via video met avatar of via een audiogesprek. 5 tot 10 minuten, zonder account, meteen een debrief.
Probeer een scenario →