Soft skills in de bank- en verzekeringssector: adviseurs opleiden in klantrelaties
De bank- en verzekeringssector maakt een grondige transformatie door. De digitalisering van alledaagse diensten (overschrijvingen, online afsluiten, chatbots) bevrijdt adviseurs van transactionele taken, zodat ze zich kunnen toeleggen op advies met hoge toegevoegde waarde: sparen, hypotheken, levensverzekeringen, vermogensbeheer. Die evolutie vraagt relationele competenties die veel verder gaan dan wat nodig is om alleen een dossier af te handelen.
Voor opleidingsorganisaties die de financiële sector begeleiden, is dat zowel een uitdaging als een aanzienlijke kans. Banken en verzekeraars investeren fors in de relationele vaardigheden van hun adviseurs, op voorwaarde dat de aangeboden programma's inspelen op de eigenheid van de sector. Deze gids beschrijft de prioritaire gedragscompetenties en de meest effectieve opleidingsaanpakken voor deze doelgroep.
De specifieke uitdagingen van de bank- en verzekeringssector
Van transactioneel naar relationeel: een grondige verandering van houding
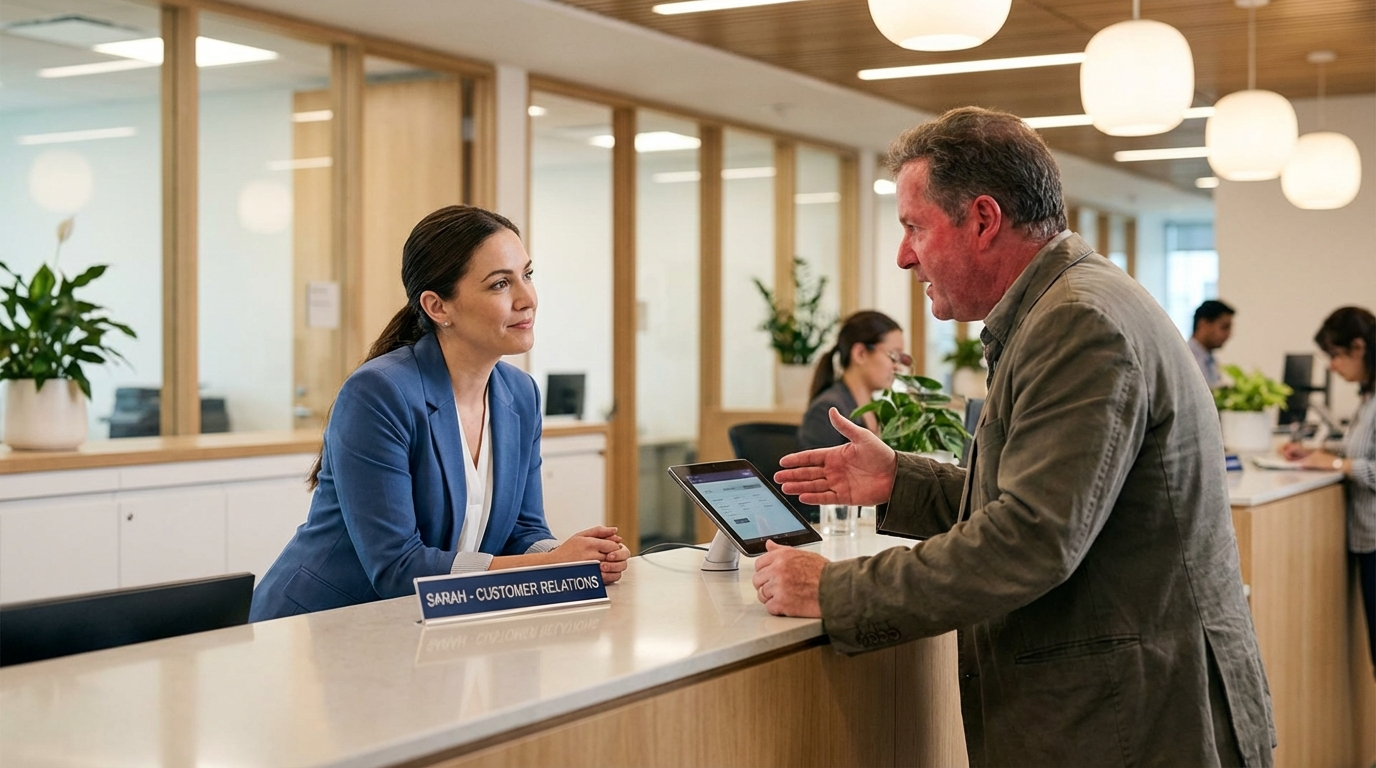
Decennialang was de bankadviseur in de eerste plaats een technicus: hij verwerkte verrichtingen, controleerde documenten en paste procedures toe. Vandaag regelen klanten het overgrote deel van hun dagelijkse bankzaken zelfstandig via bankapps. Als ze naar een kantoor komen of een afspraak maken, gaat het om complexe onderwerpen die een diepgaand gesprek vragen.
Die verandering vraagt een volledige omslag in houding: van de adviseur die “afhandelt” naar de adviseur die “luistert, begrijpt en begeleidt”. De emotionele dimensie weegt des te zwaarder omdat de besproken onderwerpen (krediet, sparen, nalatenschap, pensioen) rechtstreeks het persoonlijke leven van klanten raken.
Vertrouwen als strategisch kapitaal
In een sector waar producten van instelling tot instelling grotendeels vergelijkbaar zijn, is de kwaliteit van de relatie de belangrijkste onderscheidende factor. Een ruime meerderheid van de klanten blijft bij hun instelling vooral vanwege de kwaliteit van de relatie met hun adviseur, en niet vanwege de tarieven.
Bij verzekeringen is de dynamiek vergelijkbaar: het moment van de waarheid is niet het afsluiten van de polis, maar het schadegeval. Een adviseur die een schadegeval met empathie en daadkracht afhandelt, bindt de klant voor jaren. Een kille, administratieve aanpak leidt binnen enkele maanden tot een opzegging.
De prioritaire relationele competenties voor adviseurs
Actief luisteren en de diepere behoeften achterhalen
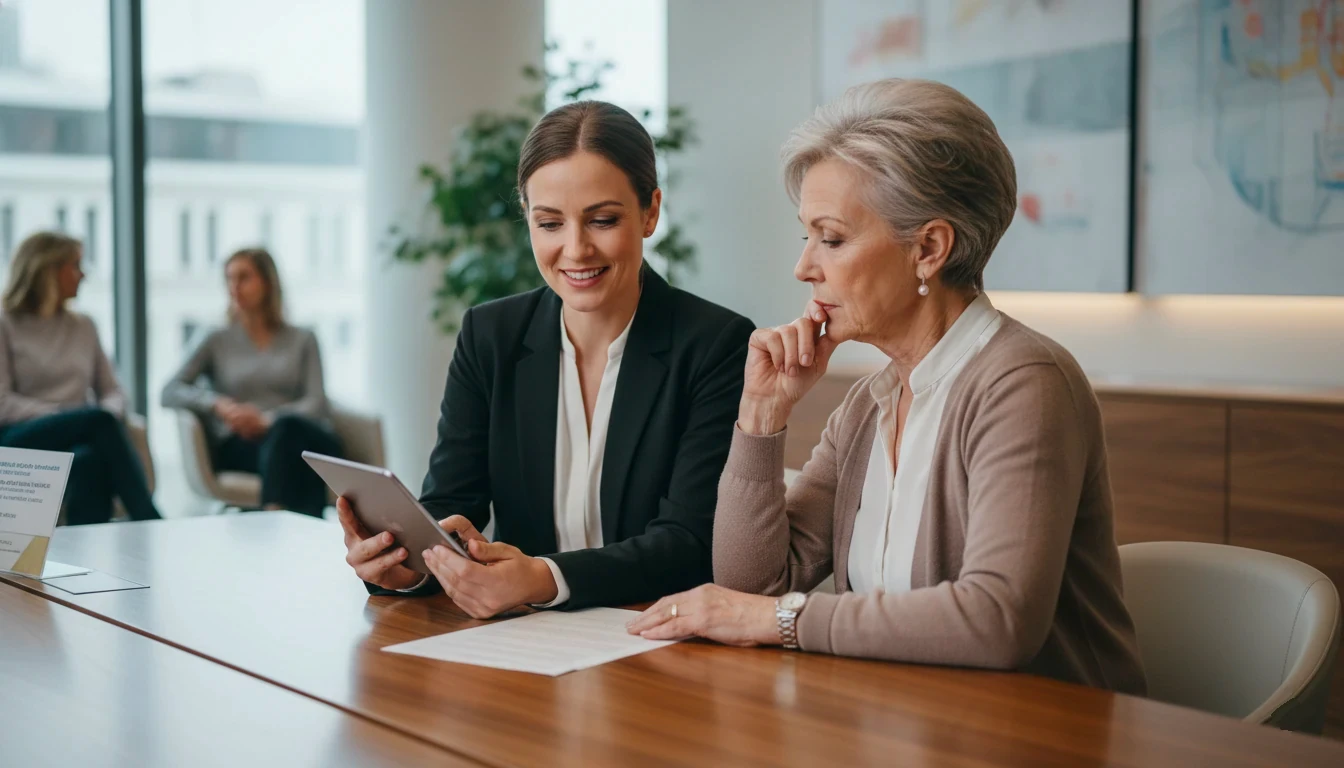
De eerste competentie om te ontwikkelen is het vermogen om verder te kijken dan de expliciete vraag van de klant. Een klant die een hypotheek aanvraagt, uit een technische behoefte, maar daarachter schuilen persoonlijke belangen: een levensproject, financiële onrust, een behoefte aan geruststelling. De adviseur die deze dimensies kan verkennen, bouwt een duurzame vertrouwensrelatie op.
Interpersoonlijke communicatie in een bankcontext vraagt een delicaat evenwicht tussen professionaliteit (nauwkeurigheid, compliance) en relationele nabijheid (empathie, toegankelijkheid). Adviseurs opleiden in dat evenwicht is een uitdaging die praktijkgerichte aanpakken veel beter oplossen dan theoretische modules.
Omgaan met moeilijke situaties en klachten
Bankadviseurs worden geconfronteerd met emotioneel beladen situaties: een geweigerd krediet, een niet-toegestane debetstand, bankfraude, het overlijden van een rekeninghouder. Elk van die situaties vraagt een precieze relationele aanpak: de juiste woorden vinden, de juiste toon aanslaan, de eigen emoties beheersen tegenover de nood van de klant.
Conflicthantering heeft in de financiële sector een extra dimensie: het regelgevend kader. De adviseur moet de emotie van de klant opvangen en tegelijk binnen het wettelijke kader blijven (adviesplicht, KYC, MiFID-compliance). Juist die dubbele beperking (relationeel en regelgevend) maakt een sectorspecifieke opleiding onmisbaar.
Advies en ethisch verkopen
De bank- en verzekeringssector staat onder streng toezicht (ACPR en AMF, de Franse financiële toezichthouders; de Europese DDA-richtlijn). Adviseurs moeten verkopen, maar binnen een strikt ethisch kader. De kerncompetentie is het vermogen om oplossingen voor te stellen die passen bij het profiel van de klant, in plaats van producten te pushen. Dat noemt de sector “klantgericht advies” of “suitability”.
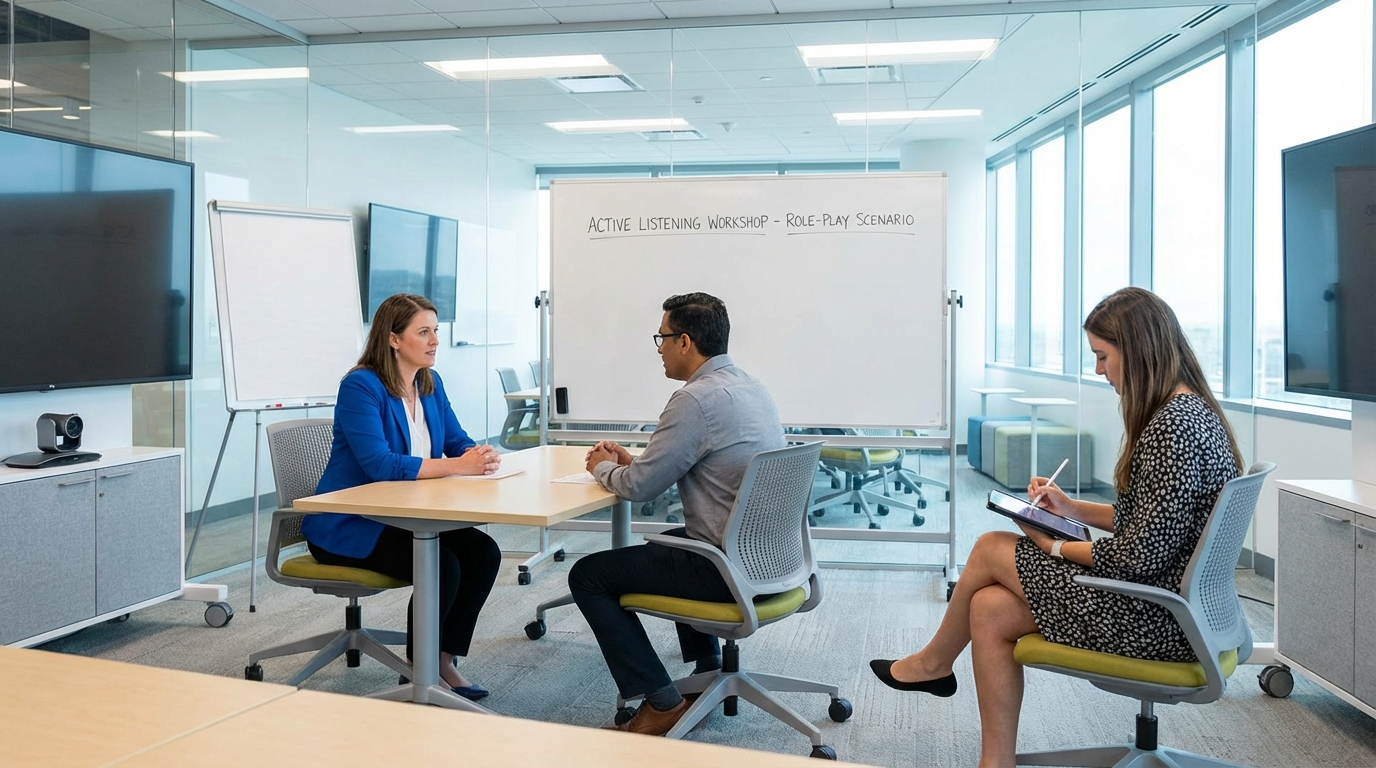
Adviseurs opleiden in deze houding vraagt praktijksimulaties waarin ze moeten laveren tussen de commerciële doelstelling en het belang van de klant. Bijvoorbeeld: een oudere klant die zijn spaargeld in een risicovol product wil beleggen. Hoe pakt de adviseur die situatie aan? Praktijksimulaties maken het mogelijk om zulke dilemma's in een veilige omgeving te oefenen.
Opleidingsmethoden die passen bij de financiële sector
Leren met sectorspecifieke scenario's
De sleutel tot een effectieve soft-skillsopleiding voor de bank- en verzekeringssector ligt in de relevantie van de scenario's. Generieke situaties (“een ontevreden klant ontvangen”) volstaan niet. De scenario's moeten de realiteit van het vak weerspiegelen: een verkennend vermogensgesprek, het meedelen van een geweigerde lening, de begeleiding van een klant met een problematische schuldenlast, een antwoord op een klacht over bankkosten.
Opleidingsorganisaties die hun scenario's per subsector specialiseren (retailbanking, private banking, schadeverzekering, levensverzekering, aanvullende ziektekostenverzekering) creëren een duidelijk hogere waargenomen waarde. De adviseur herkent zich in de situatie en past het geleerde makkelijker toe in zijn dagelijkse werk.
Blended learning: klassikaal en digitaal gecombineerd
De bank- en verzekeringssector leent zich bijzonder goed voor blended learning. De klassikale dagen (of virtuele klassen) dienen om de basis te leggen, in groep te oefenen en praktijkervaringen te delen. Digitale modules tussen de sessies maken regelmatige individuele oefening mogelijk.
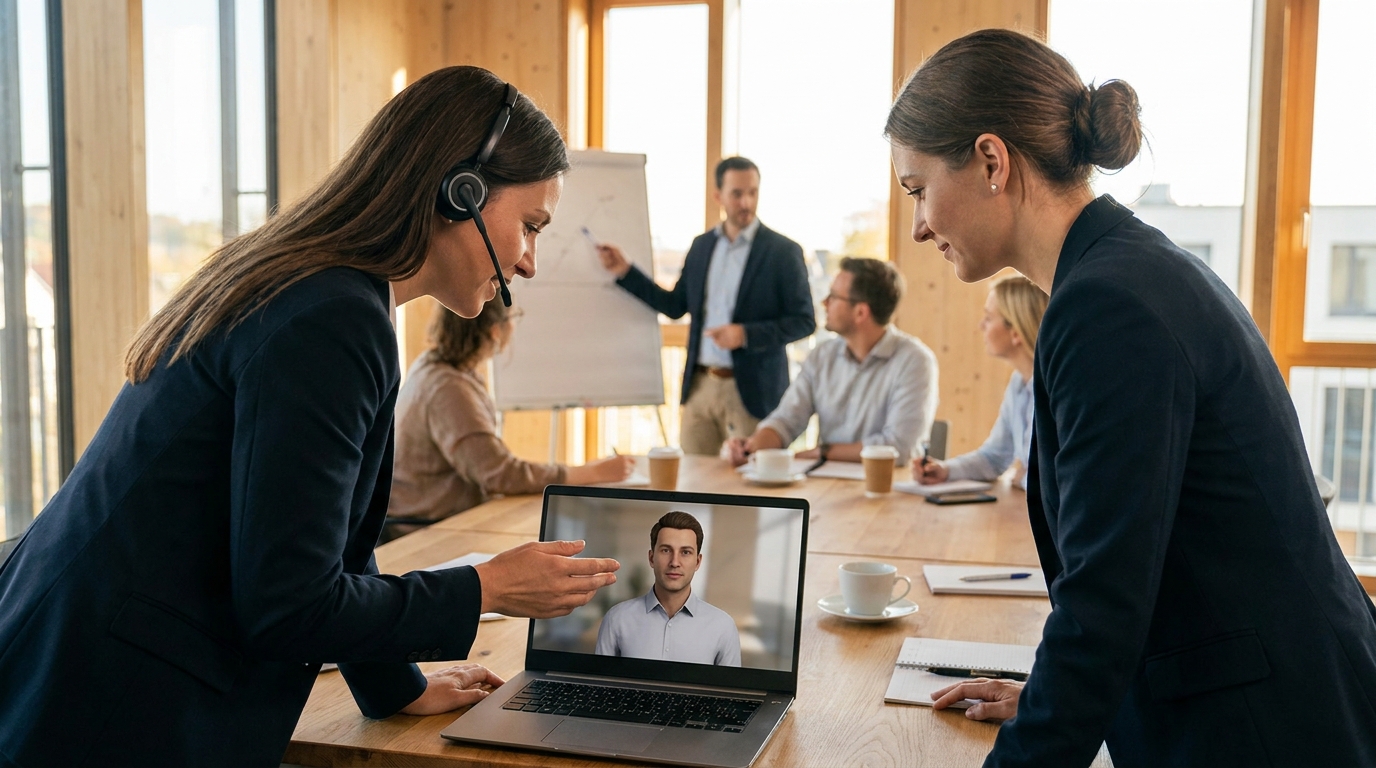
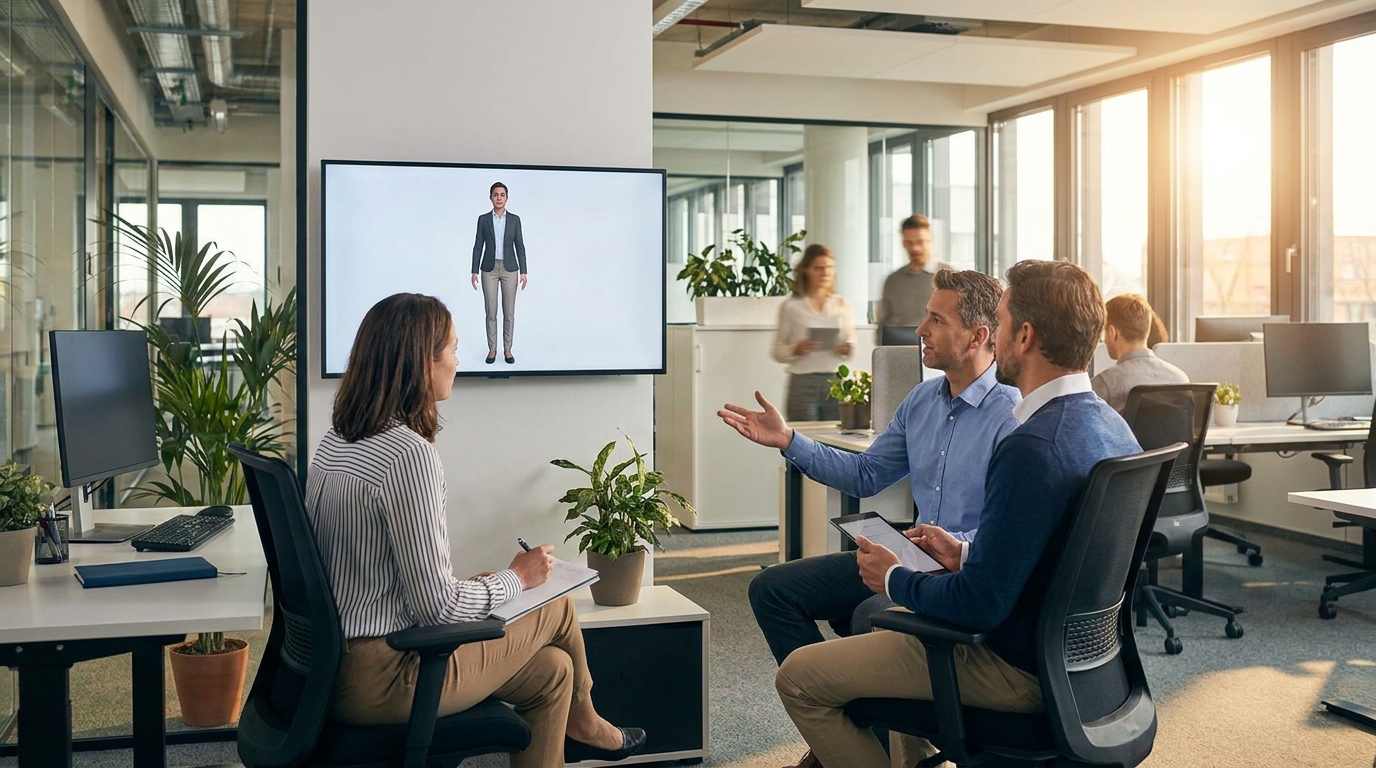
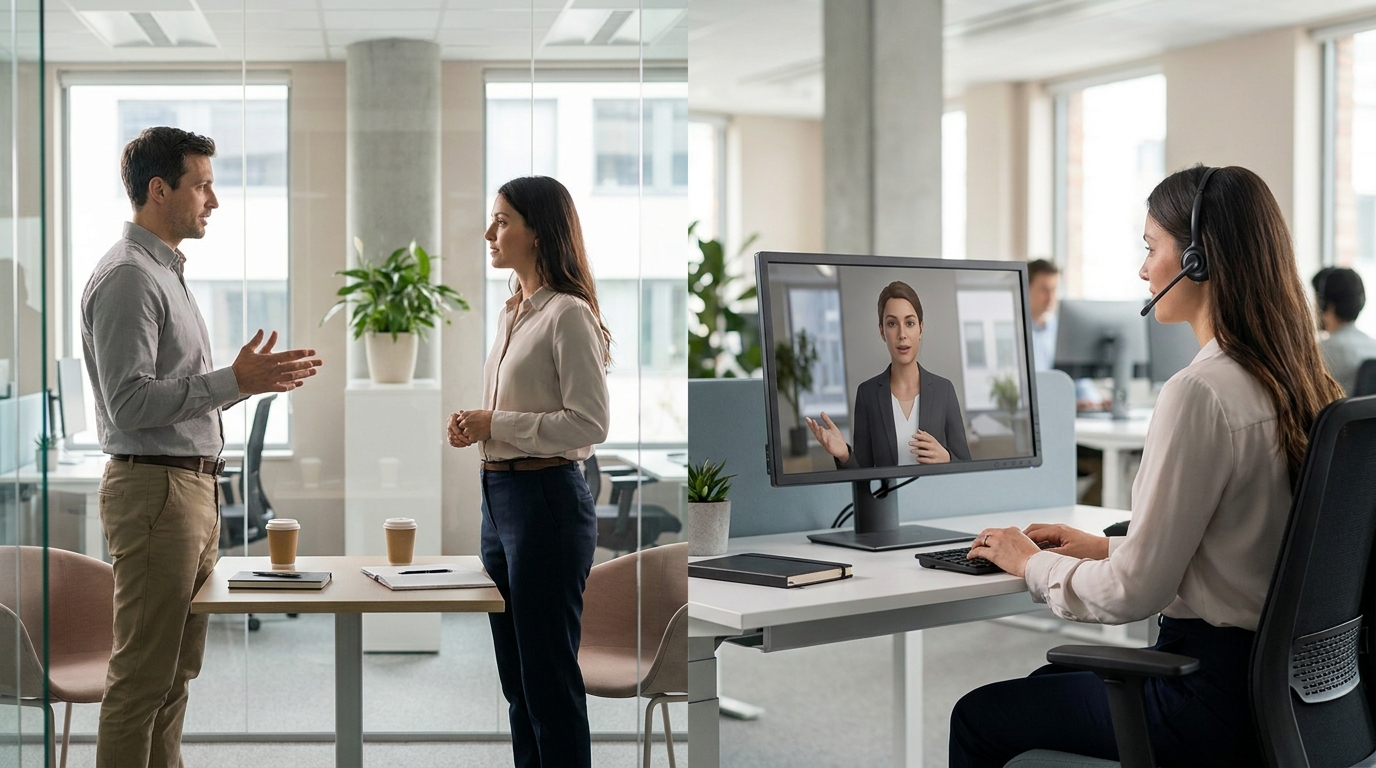
Platforms voor conversationeel leren voegen daar een extra dimensie aan toe: de adviseur kan oefenen met een klantavatar (een angstige gepensioneerde, een jonge eerste koper, een gehaaste ondernemer) in omstandigheden die dicht bij de realiteit liggen. Met Face Up kan de trainer dit soort oefeningen opbouwen rond zijn eigen bankscenario's, met een gedetailleerde debrief over de inhoud en de vorm van het gesprek.
Managementcoaching als versneller
In bankkantorennetwerken speelt de kantoordirecteur een centrale rol in de ontwikkeling van de competenties van zijn adviseurs. Kantoordirecteurs opleiden in individuele coaching (meeluisteren, debrief na een klantgesprek, constructieve feedback) vergroot de impact van de basisopleidingen aanzienlijk.
Netwerken die managementcoaching systematisch inzetten, zien de relationele competenties van hun adviseurs duidelijk sneller groeien dan netwerken die het bij losse opleidingen houden. Coaching maakt van elke klantinteractie een leerkans.
Meetbare resultaten en ROI voor de financiële sector
Impact op tevredenheid en klantbinding
De resultaatindicatoren in de bank- en verzekeringssector zijn bijzonder goed gestructureerd: NPS (Net Promoter Score), klachtenratio, klantverloop, cross-sellingratio. Goed ontworpen soft-skillsopleidingen hebben invloed op al deze indicatoren.
Een bankennetwerk dat zijn adviseurs op grote schaal in relationele competenties had opgeleid, volgde deze indicatoren gedurende 12 maanden: een hogere NPS, minder klachten, een stijgende cross-sellingratio. Het berekende rendement op de investering lag duidelijk hoger dan de kosten van de opleiding.
Compliance en risicobeperking
Een vaak onderschat aspect van de ROI is de beperking van compliancerisico's. Een adviseur die relationele competenties beheerst, vervult zijn adviesplicht beter (documentatie van gesprekken, herformulering van de behoeften van de klant, bevestiging dat de klant alles begrepen heeft). Dat verkleint het risico op commerciële geschillen en sancties van toezichthouders aanzienlijk.
Voor opleidingsorganisaties is dit een krachtig argument bij de compliance- en risicoafdelingen van financiële instellingen. Soft-skillstraining is niet alleen een instrument voor commerciële prestaties, maar ook een instrument voor risicobeheer.
Conclusie
De bank- en verzekeringssector is bijzonder vruchtbare grond voor soft-skillsopleidingen. De digitale transformatie richt adviseurs opnieuw op advies met hoge toegevoegde waarde, waar relationele competenties het verschil maken tussen klantbinding en klantverloop. Opleidingsorganisaties die programma's per subsector aanbieden, met realistische scenario's en gespreide oefening, spelen in op een sterke en meetbare vraag.
Wilt u andere sectorale toepassingen ontdekken, lees dan onze gids over relationele competenties voor frontlineteams en klantenservice, die nog andere sectoren met grote relationele uitdagingen behandelt.
Van lezen naar oefenen.
Kies een echte situatie en praat met een AI-persona, via video met avatar of via een audiogesprek. 5 tot 10 minuten, zonder account, meteen een debrief.
Probeer een scenario →