Bankadviseurs trainen in klantrelaties
De bankadviseur: een beroep in verandering
De bankadviseur in het kantoor doet al lang meer dan rekeningen openen en kredieten verkopen. Door de digitalisering zijn de dagelijkse verrichtingen verschoven naar mobiele apps en automaten. De klant die het kantoor binnenstapt, verwacht nu persoonlijk advies bij belangrijke levensmomenten: de aankoop van een woning, de oprichting van een bedrijf, de voorbereiding van het pensioen, vermogensbeheer.
Tegelijk zijn de wettelijke eisen almaar strenger geworden: MiFID II, adviesplicht, antiwitwasbestrijding, bescherming van persoonsgegevens (AVG), regels voor de distributie van verzekeringsproducten (IDD). De adviseur moet zowel een kwalitatieve klantrelatie bieden als een streng juridisch kader respecteren.
Bankadviseurs trainen in klantrelaties betekent hen helpen die twee eisen te verzoenen, zonder dat de compliance de menselijke relatie verstikt.
De specifieke relationele vaardigheden in de banksector
Een gestructureerde behoefteanalyse
In bankverzekeringen is de behoefteanalyse niet alleen goede commerciële praktijk: het is een wettelijke verplichting. De adviseur moet de behoeften van de klant, zijn financiële situatie, zijn risicoprofiel en zijn doelstellingen documenteren voordat hij een product voorstelt.
De moeilijkheid is om van die verplichting een natuurlijk gesprek te maken. Een mechanisch afgedreunde vragenlijst irriteert de klant. Een vlot gesprek dat dezelfde onderwerpen verkent met luisterbereidheid en empathie schept een vertrouwensrelatie. De kernvaardigheid: de juiste vragen stellen, in de juiste volgorde, met de juiste intentie.
Conform en overtuigend argumenteren
Wie een financieel product voorstelt, moet het evenwicht vinden tussen commerciële overtuiging en transparantie volgens de regelgeving. De adviseur moet de kenmerken, voordelen en risico's van het product helder uitleggen, zonder die risico's te minimaliseren of de klant te overspoelen met technisch jargon.
Verbale communicatie speelt een centrale rol: de juiste woorden kiezen om complexe begrippen begrijpelijk te maken (actuariële rente, risicopremie, overlijdens- en invaliditeitsdekking), het discours afstemmen op het kennisniveau van de klant, controleren of de klant het begrijpt zonder neerbuigend te zijn.
Financiële bezwaren behandelen
"Dat is te duur", "ik denk erover na", "mijn buurman heeft een betere rente": bezwaren in bankverzekeringen zijn voorspelbaar, maar vragen om precieze antwoorden. Bezwaarbehandeling in een bankcontext vraagt zowel relationele vaardigheden (niet dichtklappen, het echte bezwaar begrijpen) als technische vaardigheden (argumenteren met cijfers, objectief vergelijken).
De getrainde adviseur onderscheidt het oprechte bezwaar (de klant twijfelt echt) van het voorwendsel (hij durft geen nee te zeggen). Dat onderscheid verandert de aanpak volledig: in het eerste geval stelt hij gerust en argumenteert hij; in het tweede geval zoekt hij naar de echte rem.
De relatie op lange termijn beheren
Anders dan in de retail, waar de relatie eenmalig kan zijn, is de bankrelatie een relatie op lange termijn. De adviseur volgt jarenlang dezelfde klantenportefeuille op. Elke interactie maakt deel uit van een voorgeschiedenis. De relationele kwaliteit van vandaag bepaalt het vertrouwen (en de omzet) van morgen.
De omnichannelrelatie wordt steeds belangrijker: de klant neemt contact op met zijn adviseur via telefoon, e-mail, beveiligde berichtendienst en in het kantoor. Een consistent discours en relationele continuïteit over alle kanalen heen zijn vaardigheden die getraind moeten worden.
De specifieke uitdagingen van training in de banksector
Compliance versus menselijke relatie
De meest voorkomende valkuil: aan de ene kant trainen in compliance en aan de andere kant in klantrelaties, alsof het twee losstaande onderwerpen zijn. Het resultaat? Adviseurs die overschakelen van de "compliancemodus" (ik som mijn verplichtingen op) naar de "verkoopmodus" (ik verkoop), zonder dat de twee geïntegreerd zijn.
Een doeltreffende training integreert beide dimensies in elke oefening. De behoefteanalyse is tegelijk een commerciële handeling en een wettelijke verplichting. De productpresentatie is tegelijk een verkoopargumentatie en precontractuele informatie. De simulaties moeten die realiteit weerspiegelen: het scenario bevat de wettelijke beperkingen, en de beoordeling gaat over beide dimensies.
Diversiteit van klantprofielen
De portefeuille van een adviseur omvat zeer uiteenlopende profielen: de jonge werkende die zijn eerste rekening opent, het stel dat zijn eerste woning koopt, de ondernemer die financiering nodig heeft, de gepensioneerde die zijn spaargeld wil beschermen. Elk profiel vraagt een andere relationele aanpak.
Rollenspellen en simulaties moeten die diversiteit dekken. Een adviseur die alleen op eenvoudige profielen oefent, staat met lege handen tegenover een veeleisende vermogende klant of een ondernemer in moeilijkheden. De scenariocatalogus moet de echte complexiteit van het beroep weerspiegelen.
Commerciële druk en ethiek
Bankadviseurs hebben commerciële doelstellingen. De verleiding is groot om verkoop op korte termijn voorrang te geven boven passend advies. De training moet de overtuiging versterken dat goed advies op lange termijn meer waarde oplevert dan geforceerde verkoop, voor de klant en voor de bank.
De simulatiescenario's moeten situaties bevatten waarin het beste advies is om niet te verkopen: de klant heeft het product niet nodig, zijn situatie laat het niet toe, een ander product past beter. Wie die beslissingen positief beoordeelt, versterkt de beroepsethiek.
Geschikte trainingsmethoden
Simulaties waarin compliance is geïntegreerd
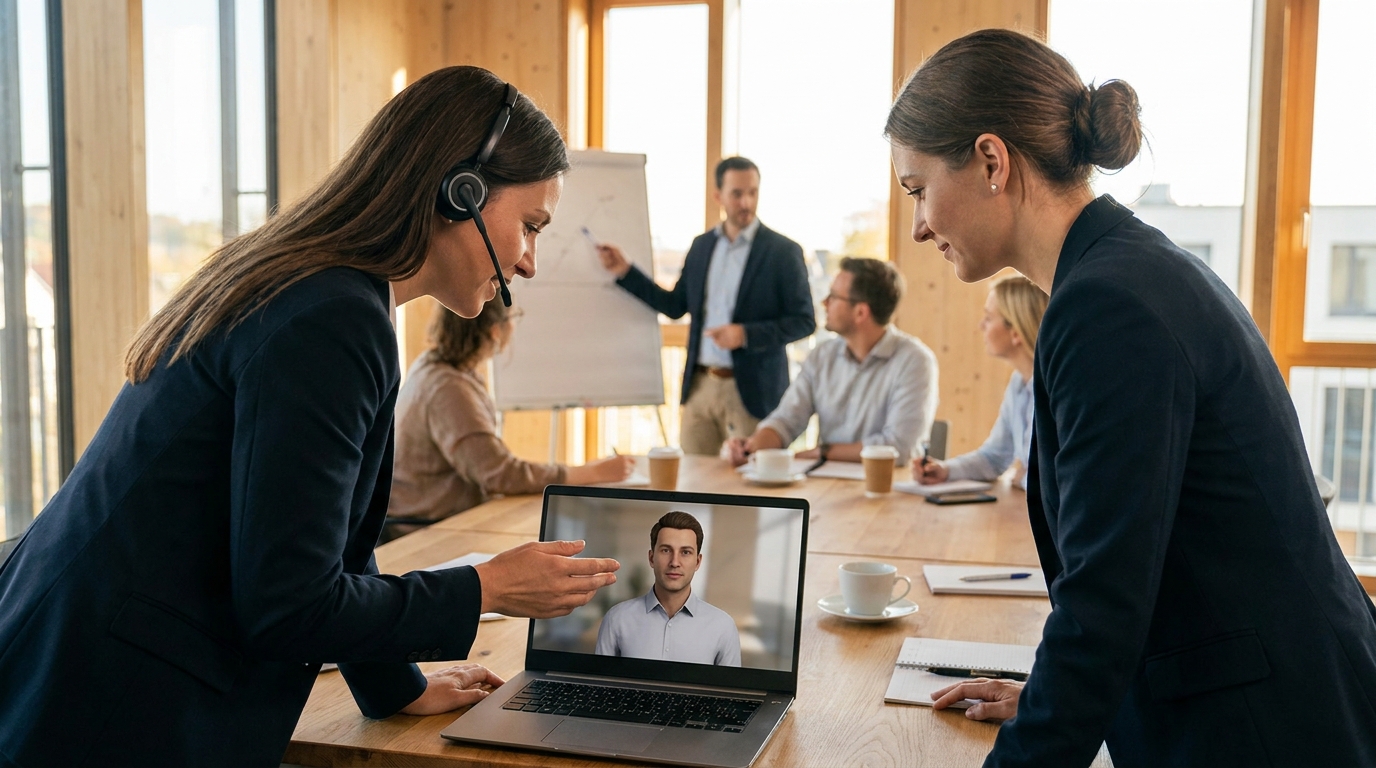
Met AI-simulaties kunt u realistische scenario's creëren waarin de adviseur tegelijk de relatie moet beheren en de wettelijke verplichtingen moet naleven. De klantavatar stelt strikvragen ("mijn buurman zei dat deze belegging 8 % opbrengt zonder risico") en test of de adviseur kan informeren zonder te beloven en adviseren zonder te manipuleren.
De analyse na de simulatie beoordeelt beide dimensies: de relationele kwaliteit (empathie, luisteren, helder uitleggen) en de compliance (gestelde vragen bij de behoefteanalyse, vermelde risico's, verstrekte precontractuele informatie). Die dubbele beoordeling vormt de kern van de aanpak van Face Up.
Blended trajecten afgestemd op het ritme van de bank
Bankadviseurs hebben een volle agenda (klantafspraken, commerciële doelstellingen, rapportage). Blended learning past zich aan die beperkingen aan: e-learning voor updates over regelgeving, microlearning voor relationele technieken, AI-simulaties voor individuele oefening, klassikale sessies voor de debrief en het delen van goede praktijken.
Dankzij LMS-integratie kunt u de vooruitgang van elke adviseur opvolgen en nagaan of de trajecten binnen de wettelijke termijnen zijn afgerond. Dat is een compliancekwestie: de toezichthouder kan bewijs eisen dat de adviseurs getraind zijn.
Evaluatie en certificering
Competentie-evaluatie in bankverzekeringen heeft een wettelijke dimensie. Adviseurs moeten hun bekwaamheid aantonen om bepaalde producten te mogen verkopen (verzekeringen, financiële instrumenten). Een intern certificeringstraject, opgebouwd rond actieve didactische methoden en evaluaties via simulatie, maakt het geheel strenger.
De simulatierapporten van Face Up leveren gedocumenteerd bewijs van training en evaluatie, dat u rechtstreeks kunt gebruiken bij compliancecontroles of interne audits.
Resultaten en meetbare impact
Betere naleving
Ervaringen uit de banksector tonen een betere naleving van de regels wanneer de training gesimuleerde praktijk integreert. Adviseurs die oefenen op scenario's met wettelijke beperkingen, nemen de juiste reflexen vanzelf op in hun verkoopgesprek.
Hogere klanttevredenheid
Een adviseur die luistert, helder uitlegt en passend advies geeft, wekt vertrouwen. Klanttevredenheidsonderzoeken tonen een direct verband tussen de ervaren relationele kwaliteit en de loyaliteit aan de bank. In een markt waar van bank veranderen nog nooit zo makkelijk was, is de kwaliteit van het advies een beslissende onderscheidende factor.
Minder personeelsverloop
Bekwame adviseurs die vertrouwen hebben in hun eigen kunnen, blijven langer. De training vermindert de stress door commerciële druk, omdat ze concrete tools aanreikt om te presteren zonder te forceren. Het rendement op de investering omvat ook lagere kosten voor werving en inwerken.
Een trainingsprogramma voor de banksector opbouwen
Een trainingsprogramma klantrelaties voor de banksector rust op vier pijlers. Simulatiescenario's die de wettelijke beperkingen van het beroep integreren. Een progressief traject van behoefteanalyse tot afsluiting van de verkoop, via argumentatie en bezwaarbehandeling. Een beoordelingssysteem dat zowel de relationele kwaliteit als de compliance meet. Opvolging op lange termijn om de reflexen te verankeren en mee te evolueren met de regelgeving.
Face Up is een auteurstool: opleidingsverantwoordelijken maken hun eigen bankscenario's (klantontvangst in het kantoor, verkoop van een hypothecaire lening, klachtenbehandeling, spaaradvies), afgestemd op hun aanbod, hun klantendoelgroep en hun wettelijk kader.
Van lezen naar oefenen.
Kies een echte situatie en praat met een AI-persona, via video met avatar of via een audiogesprek. 5 tot 10 minuten, zonder account, meteen een debrief.
Probeer een scenario →