Formación PBC/FT: entrenar la entrevista de diligencia al cliente
Una formación en prevención del blanqueo de capitales (PBC/FT) eficaz entrena al asesor a llevar la entrevista de diligencia debida en voz alta. Debe plantear la pregunta sobre el origen de los fondos, mantenerse ante un cliente que se molesta y no revelar nunca una sospecha. Los textos obligan a formar al personal, pero el momento difícil es una conversación, no un curso.
Este artículo parte del Código Monetario y Financiero francés, y describe la entrevista paso a paso. Da las frases que usar y las que proscribir. Termina con una plantilla que el formador puede reutilizar para el debriefing.
¿Qué dice la ley sobre la formación en materia de PBC/FT?
El artículo L. 561-34 del Código Monetario y Financiero francés (la normativa francesa de lucha contra el blanqueo y la financiación del terrorismo, LCB-FT) impone a los sujetos obligados informar regularmente a su personal. Deben también poner en marcha programas de formación adaptados. Las autoridades de supervisión comprueban el cumplimiento de estas obligaciones.
La formación debe ser, pues, regular y adaptada a las funciones. Un asesor de oficina, un gestor de patrimonios y un agente de back office no tienen las mismas situaciones que tratar. Los textos dejan el formato a la organización: lo esencial es que las personas sepan reaccionar.
El marco más amplio es el de las obligaciones de diligencia debida y de comunicación. Este marco se encuentra en los trabajos de la ACPR y de Tracfin (supervisor y unidad de inteligencia financiera franceses), cuyas directrices conjuntas describen lo que esperan de las entidades financieras. Léalas en los sitios de la ACPR y de Tracfin antes de redactar sus escenarios.
La entrevista de diligencia debida: ¿qué debe conseguir el asesor?
Según el artículo L. 561-10-2 del Código Monetario y Financiero francés, se impone un examen reforzado en tres casos. La operación es particularmente compleja, de un importe inusualmente elevado, o sin justificación económica ni objeto lícito aparente. La entidad se informa entonces ante el cliente sobre el origen y el destino de los fondos, sobre el objeto de la operación y sobre la identidad del beneficiario.
El asesor lleva, por tanto, una verdadera entrevista, con cuatro objetivos.
- Entender la operación. ¿De qué se trata, por qué ahora, por qué ese importe?
- Establecer el origen de los fondos. Salario, venta de un bien, herencia, ahorro: el cliente lo explica y, si hace falta, aporta un justificante.
- Identificar al beneficiario. ¿Quién recibe los fondos y qué relación tiene con el cliente?
- Dejar constancia por escrito. Las respuestas y el resultado del examen se conservan, según los procedimientos internos de la entidad.
Si las respuestas no disipan la duda, lo que sigue es la comunicación de sospecha, prevista en el artículo L. 561-15. Esta decisión se toma con el departamento de cumplimiento. El asesor no debe ni decidir solo, ni hablar de ello con el cliente.
¿Qué frases decir durante la entrevista?
El tono cuenta tanto como la pregunta. Una pregunta de diligencia presentada como un procedimiento general se recibe mucho mejor que una pregunta que suena a sospecha. Estas son formulaciones para trabajar en voz alta.
Para abrir el intercambio:
«Para una operación de este importe, necesitamos entender de dónde proceden los fondos. ¿Puede explicármelo?».
Para pedir un justificante:
«Para finalizar, necesito un documento que acredite ese origen, como la escritura de venta».
Para insistir sin acusar:
«No he entendido bien la relación con el destinatario. ¿Puede precisármela?».
Para cerrar:
«Gracias, esta información me basta por ahora. Traslado el expediente para su tramitación».
Las formulaciones se mantienen factuales. Describen lo que el asesor necesita, nunca lo que piensa del cliente.
¿Qué hacer cuando el cliente se molesta o se niega a responder?
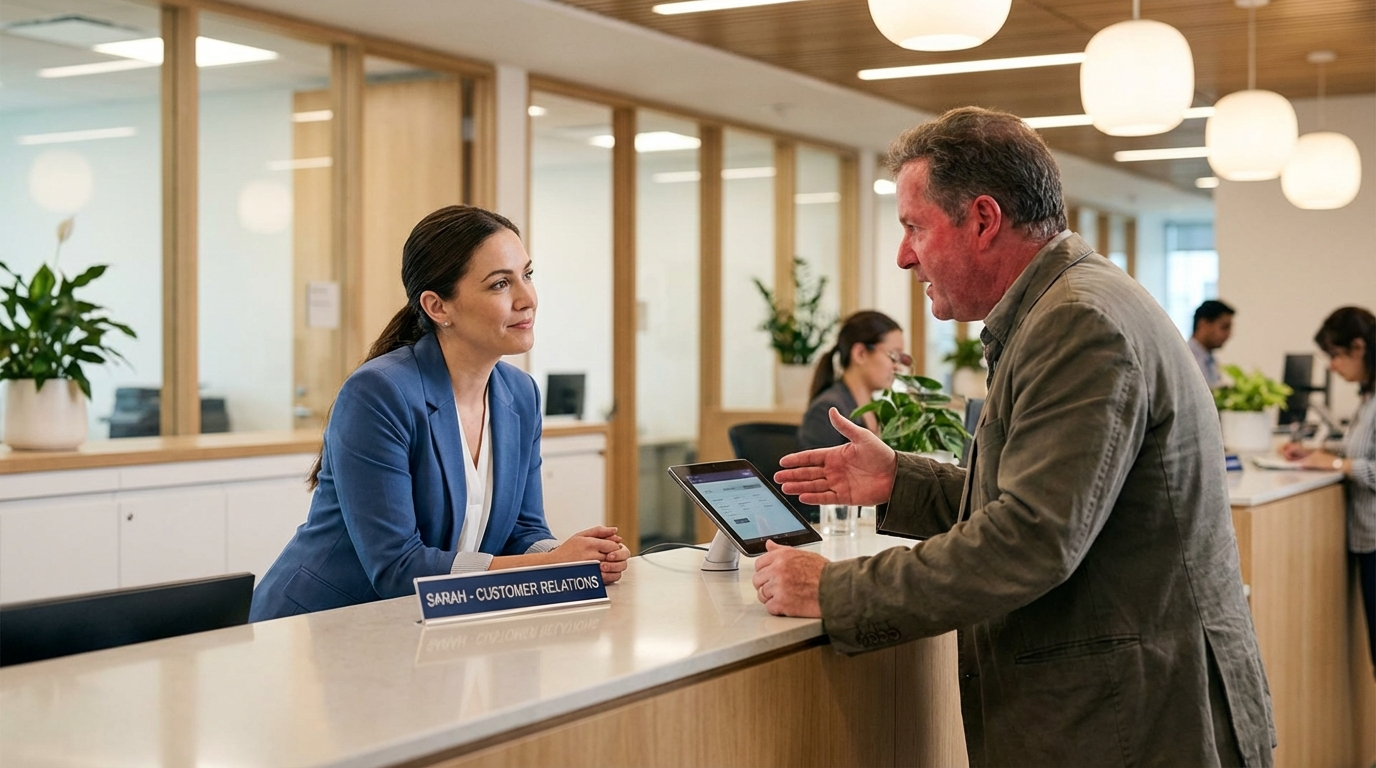
Es la situación en la que el e-learning no sirve de nada. El cliente dice que lleva diez años siéndolo, que estas preguntas son insultantes, que se va a cambiar de banco. El asesor siente que la relación comercial se debilita y la tentación de ceder llega enseguida.
Tres reflejos ayudan.
- Reconocer sin ceder. «Entiendo que resulte desagradable».
- Recordar el marco común. «Estas preguntas se aplican a todos nuestros clientes para este tipo de operación».
- Decir la consecuencia sin amenazar. «Sin estos elementos, hoy no puedo tramitar la operación».
El asesor no se justifica largamente. No pide disculpas por aplicar la norma. Los mecanismos de presión son los mismos que en la estafa telefónica: urgencia, autoridad, culpabilización. Nuestro artículo sobre decir no por teléfono bajo presión detalla frases transferibles.
¿Cómo evitar revelar una sospecha (tipping-off)?
Hacer preguntas de diligencia no es revelar una sospecha. Lo que está prohibido es divulgar al cliente o a terceros que se ha hecho una comunicación o que está en examen. El artículo L. 561-18 del Código Monetario y Financiero francés hace confidencial la comunicación de sospecha. Prohíbe divulgarla, bajo las penas previstas en el artículo L. 574-1.
En concreto, el asesor no dice nunca ninguna de estas tres frases.
- «Hemos comunicado su expediente».
- «Su operación es sospechosa».
- «Tracfin podría ponerse en contacto con usted».
Puede decir:
«No podemos tramitar esta operación tal como está. Le indico lo que nos falta».
El principiante suele fallar por los dos lados. O se calla por miedo a decir demasiado, o se explica demasiado para tranquilizar al cliente. El entrenamiento consiste en encontrar la frase justa, ni evasiva ni reveladora.
Por qué el e-learning no basta para la diligencia debida
Un módulo puede explicar el marco jurídico y las señales de alerta. No hace vivir la presión de un cliente que alza la voz. Sin embargo, es ahí donde se pierde la diligencia: para no molestar, el asesor no se atreve a hacer la segunda pregunta.
La práctica oral actúa en tres puntos. Hace formular la pregunta, expone a la tensión de la relación y permite volver a jugar tras una valoración precisa. La misma constatación vale para el conjunto de obligaciones, como describe nuestra página sobre las formaciones obligatorias de cumplimiento mediante puesta en situación. El artículo sobre la finalización y la competencia explica por qué una tasa de aciertos en un cuestionario no prueba esta capacidad.
Entrenar la entrevista de diligencia mediante el juego de rol
Un juego de rol de entrevista de diligencia pone al asesor frente a un personaje interpretado por una IA. Ese cliente quiere una transferencia importante y soporta mal las preguntas. El formador fija el perfil, el importe, el grado de insistencia y lo que el asesor debe conseguir.
Imaginemos un cliente que quiere trasladar una suma considerable a una cuenta en el extranjero y que responde primero con «es mi dinero». El asesor debe plantear la pregunta de origen, reformular, pedir un justificante y cerrar sin revelar nada. La sesión dura unos minutos.
Con Face Up, los formadores crean estos escenarios a partir de sus propios casos, con un asistente de diseño. El alumno habla, en voz alta o en vídeo. El debriefing ofrece los objetivos alcanzados o no, los puntos fuertes, los puntos que mejorar, un plan de acción y citas. Puede volver a jugar. Para la banca en general, véase el artículo sobre la concienciación en la banca.
Los errores frecuentes de los asesores
Los debriefings de este tipo de entrevista hacen aparecer las mismas desviaciones.
- Pedir perdón por hacer la pregunta. «Perdone, es el procedimiento» debilita la petición. Mejor «es una pregunta que hacemos a todos».
- Aceptar una respuesta vaga. «Es dinero de la familia» no establece nada. El asesor insiste: «¿De qué naturaleza y en qué período?».
- Hacer todas las preguntas de golpe. El cliente se siente interrogado. Una pregunta cada vez, y luego escuchar.
- Improvisar una explicación jurídica. Una mala cita de un artículo de ley expone al asesor. Remite a cumplimiento.
- Olvidar dejar constancia. La entrevista que no se anota no existe para el auditor.
Estos errores se corrigen con la práctica repetida. Una primera sesión revela la desviación, la segunda muestra el progreso.
Plantilla de debriefing para el formador
Esta plantilla se reutiliza en cada sesión.
- ¿Planteó la pregunta sobre el origen de los fondos en los primeros minutos?
- ¿Pidió la identidad del beneficiario y la relación con el cliente?
- ¿Presentó la pregunta como un procedimiento aplicable a todos?
- ¿Se mantuvo ante el enfado sin justificarse largamente?
- ¿Evitó cualquier alusión a una comunicación o a una sospecha?
- ¿Indicó con claridad lo que falta para tramitar la operación?
- ¿Mencionó el registro escrito y la derivación a cumplimiento?
Conserve los debriefings: completan los justificantes de asistencia. El artículo sobre la prueba de formación y la pista de auditoría detalla lo que espera un auditor.
Preguntas frecuentes
¿Es obligatoria la formación en PBC/FT para todos los empleados?
El artículo L. 561-34 se refiere a los sujetos obligados, que deben formar a su personal de manera adaptada. Las poblaciones prioritarias son las que están en contacto con la clientela y las que tramitan las operaciones. Su responsable de cumplimiento fija el perímetro según el mapa de riesgos.
¿Puede un asesor decir al cliente que su pregunta es obligatoria?
Sí, e incluso es recomendable. Presentar la pregunta como una obligación legal común a todos los clientes despersonaliza el intercambio. Lo que no debe decir es que se ha hecho una comunicación o que existe una sospecha.
¿Qué hacer si el cliente se niega a responder?
El asesor explica que no puede tramitar la operación sin los elementos solicitados, y después alerta a cumplimiento. Lo que sigue, incluida una posible comunicación de sospecha, corresponde al departamento de cumplimiento y no al asesor por sí solo.
Para probar una entrevista de diligencia sobre uno de sus casos reales, reserve una demostración y construya el escenario con nosotros. Las obligaciones afines figuran en la formación anticorrupción Sapin II.
De la lectura a la práctica.
Elige una situación real y habla con un interlocutor de IA, en vídeo con avatar o en llamada de audio. De 5 a 10 minutos, sin cuenta, debriefing inmediato.
Prueba un escenario →